Mostrando postagens com marcador Jovem FIRE. Mostrar todas as postagens

FIRE Jovem - Março 2022 R$ 102.906 (+0,58%) - Chegada aos 100k!

3 de abril de 2022

É isso, meus amigos, depois de três anos do meu início formal nos investimentos, quando ainda era um mero estagiário, atingi essa que pode ser considerada a primeira conquista relevante no caminho até a independência financeira. Meu patrimônio investido finalmente rompeu a marca dos 6 dígitos e ultrapassou a marca de de 100 mil reais investidos! Sei que o caminho é longo e ainda faltam muitos '100 mil' pra alcançar a tão sonhada independência financeira, mas é gratificante conquistar os primeiros cem mil. E que venham mais, para todos nós!

FIRE Jovem - 100 mil reais investidos


Depois de um início conturbado em 2022, com a guerra derrubando as rentabilidades e jogando o resultado de fevereiro lá no chão, tivemos o primeiro mês com rentabilidade positiva em 2022. Minhas ações nacionais caminharam em linha em o IBOV e subiram 5,75% em março, como elas representam cerca de 30% da carteira, esse foi o principal motivo para a rentabilidade positiva. Fundos Imobiliários (+1,10%), Criptomoedas (+ 14,76%), ETF XMAL11 (+8,16%) e Títulos Públicos (+2,08%) também deram sua contribuição para aumentar o patrimônio. Como nem tudo são flores, a forte queda do dólar impactou fortemente meus investimentos no exterior, que caíram 7,38% e representam cerca de 23% do patrimônio total. Com isso, a rentabilidade final no mês de março foi de +0,58%, uma variação modesta quando comparada aos 6,06% do IBOV ou até os 0,93% do CDI.

Abaixo vocês podem acompanhar a rentabilidade histórica da minha carteira medida com regime de cotização. Mesmo com a sova que estou tomando para o IBOV em 2022 (-2,35% x +15,98%) a rentabilidade história continua levemente acima da Bolsa Brasileira, possivelmente no mês que vem veremos o IBOV batendo minha carteira ao considerar toda a série histórica, veremos...
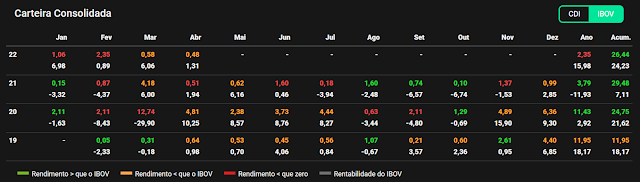

FIRE Jovem - Rentabilidade Histórica

Em resumo, os números da carteira referentes ao mês de março são os seguintes:

Patrimônio Total: R$: R$ 102.906 (R$ 91.168 em fev/22)
Variação Patrimonial: + 12,84% (vs. fev/22)
Rentabilidade no mês: +0,58% (-2,51% fev/22)
Rentabilidade Acumulada Início (fev/2019): 26,44% (calculada por regime de cotização)


Como devem imaginar, se a rentabilidade foi medíocre e o patrimônio aumentou consideravelmente só há uma explicação: um forte aporte de grana. E foi justamente isso que aconteceu, aproveitei o pagamento da participação nos lucros da empresa e fiz um grande aporte que foi distribuído em: 

1) ETFs Internacionais (+3,5k): IEFA, IEMG, QUAL, EEMV e PXH - investi com o dólar a R$ 4,94 no início do mês.

2)  Tesouro Pré-Fixado 2029 e Tesouro IPCA+ (+ 3k): aproveitei as excelentes taxas do tesouro para investir mais uma grana neles e fixar a rentabilidade na casa dos 10% a.a líquidos, de lá pra cá as taxas já deram uma boa baixada.

3) ETF XMAL11 (Small Caps nacionais) (+1,5k): estou pensando seriamente em deixar de investir em ações individuais, por ora estou comprando o ETF XMAL11 que tem a menor taxa de adm para small caps brasileiras.

O resto do aporte foi destinado ao Caixa, que na prática rende 100% do CDI. Com isso, a alocação final da carteira do FIRE Jovem ficou assim:
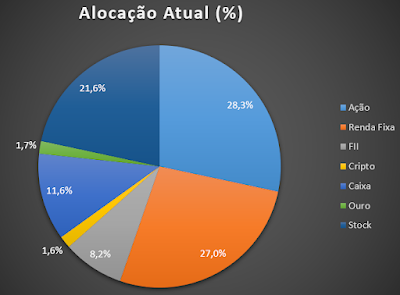

FIRE Jovem - Alocação Março 2022

Em abril devo aproveitar a queda do dólar e aportar novamente nos ETFs no exterior, diminuindo meu preço médio do dólar. Meu objetivo é chegar a ~30% do patrimônio investido diretamente no exterior, o que devo alcançar até o final do ano se tudo der certo. Localmente provavelmente irei investir em FIIs pois estão ficando um pouco distantes do alvo de 10%.

Sobre renda passiva: o mês de março foi muito generoso, ficando em segundo lugar em maior quantia recebida desde o início da carteira. Com alguns pagamentos de JCP e Dividendos de ações nacionais como ITSA3, EGIE3, BBAS3 e MYPK3 (entre outras) e o pagamento trimestral de alguns ETFs no exterior recebi um total de R$ 371,15 em março, uma bela quantia para este jovem em início de jornada.

Já os gastos em março foram bem altos, principalmente devido ás férias que tirei na última semana, mas tenho plena consciência que foi um dinheiro muito bem gasto em duas viagenzinhas com a minha companheira pelas praias e montanhas sudestinas. O plano inicial era fazer uma viagem internacional, mas o plano foi destuído pela GOL, que cancelou o voo sem maiores explicações. No fim das contas foi até bom porque nos poupou uma grande dor de cabeça com testes de COVID e aeroportos.

Agora terei mais uma semaninha de férias para descansar e acertar algumas coisas, vou tentar usar o tempo livre para fazer alguns posts extras por aqui, principalmente na a série dos fundos de gestão ativa brasileiros, que já teve o segundo post publicado. Nesta série estou fazendo um estudo para avaliar se os fundos de gestão ativa brasileiros batem o mercado ajustado ao risco usando a linguagem Python. Os dois primeiros posts foram sobre os fatores de risco do mercado e estão muito interessantes e explicativos, neles explico de onde vem a teoria por traz dos fatores de mercado e faço uma análise do desempenho destes fatores no mercado nacional e internacional.

De resto a vida vai muito bem, fiz uma excelente viagem com minha namorada na última semana, visitamos as praias do litoral norte de SP e depois a charmosa colônia finlandesa de Penedo no Rio e Janeiro, foi uma viagem excelente. Tivemos algumas notícias ruins em março que deverão nos impactar financeiramente, mas nada que não possa ser contornado. A vida segue ótima e espero que continue assim. Muita paz a todos e grande abraço.

FIRE Jovem

FIRE Jovem - Dólar e Inflação, uma breve análise

4 de março de 2022

 Olá, caros leitores. Ontem, logo antes de dormir, passou por minha cabeça um desses pensamentos que deixam um ponto de interrogação e não vão embora até que a dúvida seja finalmente respondida: "afinal, qual é a relação  entre dólar e inflação?". E, sim, eu sei, há uma óbvia correlação entre dólar e inflação, uma vez que boa parte dos bens de consumo e commodities são dolarizados. Mas a minha dúvida era um pouco mais profunda: será que essa relação direta aventada pela mídia, por políticos e pelos educadores financeiros se observa nos dados?


FIRE Jovem - dólar e inflação 2022

Como bom curioso que sou, não deixei o cansaço do horário ou a interessante prova do líder do BBB22 atrapalharem minha missão: sentei-me na cadeira e me pus a coletar dados para responder o questionamento que brotou na minha cabeça. Assim, coletei os dados nas seguintes fontes:


1. Variação Mensal do Dólar de Fevereiro/2000 até Fevereiro de 2022 - Investing.com

2. Variação Mensal do IPCA de Fevereiro/2000 até Fevereiro de 2022 - Séries Históricas do IBGE


Com os dados em mãos e usando o bom e velho Excel obtive alguns dados estatísticos para resumir as amostras (aqui inclui também o INPC a título de comparação):


Tabela 1  - Resumo Estatístico da Variação Mensal do Dólar, IPCA e INPC de fev/2000 a fev/2022


Como mostram os dados, apesar das três variáveis apresentarem média aritmética em torno de 0,50% para a variação mensal, fica claro que as variações do dólar são muito mais intensas do que os índices IPCA e INPC. Isso é fácil de notar ao comparar os desvios padrão (+- 5,09% para o dólar vs. 0,39% e 0,45% para IPCA e INPC, respectivamente) e também os valores de retorno máximo e mínimo na das amostras, enquanto o IPCA variou de -0,38% a 3,02% o dólar variou de -13,47% a 25,02%.


Mas até aqui não temos nada de novo sob o sol, é de se esperar que um índice como o IPCA que faz uma média ponderada dos preços de inúmeras categorias e em todas as regiões do Brasil tenha uma variação mensal de preços mais comportada do que a relação entre dólar e real. Outro ponto interessante desta primeira tabela é que o IPCA e o INPC quase sempre possuem variações positivas (ou seja, o real perdendo poder de compra), em apenas 9 dos 262 meses da amostra o IPCA apresentou um comportamento deflacionário, ao passo que o dólar apresentou variações negativas em quase metade dos meses (128 negativo x 135 positivo).


Ok, mas ainda não respondemos à fatídica pergunta que me tirou do conforto da cama às 22:30 de uma quinta-feira pós-carnaval, a relação entre dólar e inflação (medida pelo IPCA), se observa nos dados? Para respondê-la fiz o que qualquer iniciante em estatística faria: calculei a correlação entre os retornos mensais do dólar, do IPCA e do INPC no período de fevereiro de 2000 até fevereiro de 2022. Para a minha surpresa os valores que obtive foram os seguintes:


Tabela 2  - Correlação entre Dólar (USD), IPCA e INPC de 2000 a 2022


Comecemos pelo óbvio: a correlação entre IPCA e INPC no período foi bastante alta, chegando a 0,95 e com R² de 0,91. Isso quer dizer que o IPCA e INPC são muito correlacionados (0,95) e que as variações mensais do IPCA (ou do INPC) explicam 91% das variações mensais do INPC (ou IPCA), conforme medido pelo R². Este resultado é perfeitamente esperado, uma vez que o INPC e IPCA são muito semelhantes, a diferença é que o INPC mede a inflação da população com até 5 salários mínimos e o IPCA mede a inflação para toda população, mas a metodologia usada é a mesma. Portanto aqui não temos nenhuma surpresa.


A verdadeira surpresa vem quando comparamos a correlação do retorno mensal do dólar com relação à ao IPCA ou INPC. Como vemos na Tabela 2, a correlação não só é praticamente nula (-0,02), como também tende a ser negativa. Também é interessante notar que o R² é praticamente 0, ou seja, a variação do dólar em um dado mês é completamente descorrelacionado com a variação da inflação naquele mesmo mês. "Esse moleque fez cagada" pensarão uns, "Errou a fórmula no Excel", pensarão outros, mas não, eu chequei mais de uma vez e posso explicar o que está acontecendo aqui.


Se você é um leitor perspicaz, deve ter notado que no último parágrafo deixei uma frase destacada: "naquele mesmo mês". E este é o ponto principal aqui. Nesta primeira análise estou comparando a correlação do dólar com a inflação em um mesmo mês, é como se eu estivesse relacionando a variação do dólar hoje com a inflação que mediremos no fim do mês e isso não faz muito sentido, porque demora um tempo para a variação do dólar impactar nos preços dos itens de consumo. Ou seja, existe um atraso entre a variação do dólar e a variação da inflação. E foi justamente isso que passou pela minha cabeça antes de eu julgar que estava errando nos cálculos.


Para entender como a variação do preço do dólar afeta a inflação nos meses seguintes eu usei a seguinte metodologia: 


1. Estabeleci prazos de 1, 3, 6, 9 e 12 meses e calculei a média geométrica da variação do dólar no período anterior ao mês analisado. Por exemplo, para o prazo de 3 meses em março de 2001 eu calculei o retorno médio do dólar indo de janeiro de 2001 até março de 2001, este mesmo procedimento foi feito para os demais períodos levando em conta o horizonte analisado.


2. Para o IPCA eu fiz a mesma coisa, usando os prazos de 1, 3, 6, 9 e 12 meses, mas desta vez o cálculo foi feito com base nos meses posteriores, justamente porque queremos entender a variação posterior do IPCA com uma variação anterior do dólar. Por exemplo, para o prazo de 3 meses em março de 2001 foi calculada a média geométrica das variações do IPCA de março de 2001 até maio de 2001.


Realizados os cálculos, foram obtidas algumas séries de dados com a variação média anterior do dólar (em períodos de 1 a 12 meses) e a variação média posterior do IPCA (em períodos de 1 a 12 meses). Por exemplo, para o mês de junho de 2001 foram obtidos 5 medidas de variação para o dólar referentes aos prazos de 1, 3, 6, 9 e 12 meses anteriores e 5 medidas referentes ao IPCA referentes aos prazos de 1, 3, 6, 9 e 12 meses posteriores. Com esses novos dados, recalculei as correlações entre os retornos mensais. Na Tabela 3 a seguir a denominação USD (3) indica a análise feita com base na média de variação do dólar dos 3 meses anteriores, da mesma forma que IPCA (9) indica os cálculos referentes à variação dos 9 meses posteriores do IPCA.


Tabela 3 - Correlação entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA)


Aqui vemos que a coisa mudou de figura. Continuamos a observar o padrão de correlação baixíssima para um mesmo mês [correlação de -0,02 para IPCA(1) vs USD (1)], no entanto conforme estendemos o período de análise para 6 a 12 meses, a correlação tende a aumentar, chegando ao pico de 0,42 ao correlacionar as variações dos 9 meses anteriores do dólar [USD (9)] com as variações dos 6 meses seguintes do IPCA [IPCA (6)]. Ou seja, a hipótese de que a inflação é uma medida atrasada com relação à variação do dólar parece se confirmar nos resultados apresentados na Tabela 3, uma vez que para períodos posteriores mais longos (IPCA 9 ou IPCA 12), as correlações tendem a aumentar.


Conforme as cores na Tabela mostram, quanto mais longo o período usado para o retorno do dólar, melhores aparentam ser as correlações, chegando a um limite nos 9 meses anteriores (não parece haver aumento na correlação passando de 9 para 12 meses). Para o IPCA vemos a mesma tendência, quanto maior o período posteriors analisado, melhor a correlação, chegando a um limite em 9 meses. Ainda sobre esta análise, deixo a seguir o R² obtido para cada uma das comparações:


Tabela 4 - R² entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA)


Como podem ver, o melhor R² foi de 0,18 obtido para IPCA (6) com USD (9). Isso quer dizer que a média de retornos dos últimos 6 meses do dólar explica cerca de 18% da variação do IPCA nos 9 meses seguintes. Como o R² é o quadrado do coeficiente de correlação, a relação que vemos aqui é basicamente a mesma observada na Tabela anterior: praticamente não há poder de explicação entre dólar e IPCA para prazos curtos, a há uma tendência de melhorar a correlação e a explicação da variação dos retornos para prazos mais longos, chegando a um limite em 9 meses (usar prazos maiores que 9 meses aparentemente não melhoram o poder explicativo do R²).

Apesar de longe de ser um cientista, creio que devemos incluir em nossos estudos um pouco do rigor científico, por mais que as perguntas a serem respondidas sejam meio óbvias. Assim, imaginei que um leitor teimoso ou um aluno interessado me fizessem a seguinte pergunta: "mas quem disse que é o dólar que influência na inflação e não o contrário?". Como eu poderia obter essa resposta com os dados que tenho em mãos?

Para responder a esta última (e talvez menos importante) questão eu fiz a mesma análise descrita anteriormente, mas dessa vez usei períodos de 1 a 12 meses para calcular o retorno médio anterior do IPCA e os mesmos períodos de 1 a 12 meses para calcular o retorno médio posterior do dólar. Com isso estaremos analisando como a variação anterior do IPCA pode prever a posterior variação do dólar (basicamente mudando a relação de causa-efeito usada anteriormente). A Tabela 5 a seguir apresenta os valores de R² obtidos para esta análise:


Tabela 5 - R² entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA).


Como mostra a Tabela, o poder de explicação das variações anteriores do IPCA para explicar os retornos posteriores do dólar é praticamente nula, sendo o maior valor de apenas 0,03 (USD 6 com IPCA 1). Com base nestes dados podemos confirmar que o poder preditivo do IPCA com relação ao dólar é praticamente nulo e que a relação correta de causa e efeito é o dólar influenciando o IPCA (conforme mostraram os dados nas Tabelas 3 e 4).

Por fim, é importante dizer que mesmo o maior valor de R² (0,18) obtido neste estudo ainda é considerado baixo para explicação da variação da inflação, o que dá a entender que existem outros fatores que ajudam a explicar as variações do IPCA, sendo o dólar apenas um deles (e fracamente correlacionado).

É isso, queridos, espero que este post seja útil, deu um trabalhinho pra escrever mas confesso que foi prazeroso. 

Abraços

FIRE Jovem


FIRE Jovem - Julho 2020: R$ 36.721,23 (+ 3,72%)

5 de agosto de 2020

Faaaala, senhoras e senhores, como está a vida, os investimentos, a família? Espero que tudo certo com vocês, seguimos todos nessa luta incessante chamada (vida) corrida dos ratos, um mês a mais, um mês a menos, é isso aí, como diria o saudoso Gonzaguinha: 'Vamos a luta'.

Deixo aqui a pergunta do mês: o que é marrom por fora, branco por dentro e sangra ?

Política: Se não fosse pelos 100 mil mortos pelo Covid, o dólar em R$ 5,20, o fato de não termos ministro da saúde, destruição da Amazônia, desmantelamento dos mecanismos de combate à corrupção e as propostas de reforma tributária que (pelo que foi apresentado até hoje) irá nos ferrar, eu diria que as coisas por aqui vão bem, pelo menos o presidente está de boca calada.

Já nos investimentos não dá pra reclamar do mês de julho, Bovespa subiu com força empurrando pra cima a rentabilidade da carteira e me deixando muuito próximo da meta de patrimônio para o ano de 2020, espero que vocês tenham se beneficiado dessa alta também. Como ninguém tá aqui pra me ouvir reclamar do governo vamos falar do que interessa:


Brincadeira, vamos falar de dinheiro: o mês foi bom me deixando perto da meta para o ano de 2020, a linda WEGE não para de subir e já tá dando coceira pra vender um pouquinho, até porque a empresa já representa 10% do meu patrimônio, nada bom. Seguem as variações mensais por classe de ativos, lembrando que entre parênteses estão os resultados do mês de junho.

Ações: +7,38% (+ 6,55%)
FII: -4,63% (+1,64%)
Fundo Ouro: +5,23% (+ 3,36%)
Tesouro SELIC: +0,19% (+0,23%) (que bela merda)

Mas beleza, agora o que vocês querem ver mesmo:

Patrimônio Total: R$ 36.721,23 (R$ 34.873,11)
Variação Patrimonial: +5,30% (+7,86%)
Rentabilidade no mês: +3,72% (+3,51%)
Rentabilidade Acumulada Início (fev/2019): 6,4%

Novamente tive uma rentabilidade maravilhosa na carteira neste mês puxada principalmente pelas ações. A rentabilidade superou a do mês anterior, sendo a terceira melhor da série histórica (começando em agosto de 2019). Apesar da ótima rentabilidade a variação patrimonial foi menor porque ainda não aportei neste mês, com isso veremos os efeitos do ganho de patrimônio no mês que vem. Com isso a curva de patrimônio continua do jeito que a gente gosta: a laranja em cima da azul! É só isso que a gente quer ver no fim das contas.

Patrimônio planejado x real - FIRE Jovem - Julho 2020

Essa reta laranja apontando pra cima dá até gosto de ver, parece a WEGE na bolsa, se continuar assim por mais 10 anos eu fico independente rapidinho (kaka). Com a bela rentabilidade de julho estamos roçando a meta para o fim do ano de R$ 37.722, se levar em conta que tenho R$ 1000,00 para aportar que só falta sair da conta essa meta já foi batida! AEEUASEUAUEEUUAUAPORRAEAOE. Caso queira acompanhar as metas para o ano você pode achá-las em alguma parte deste texto. 
     
Aportes: esse ano os aportes foram pequenos por uma questão de data (salário cai no último dia útil), no entanto fiz algumas compras ao longo do mês nas seguintes ações: MYPK3, FLRY3 e ENBR3.

Aporte real: R$ 532,06 (R$ 1,459,60 em junho)

Resultando na seguinte alocação dos ativos:


Assim a carteira fica com próxima da distribuição 60/40 (Renda variável/Renda fixa), o que é mais ou menos o meu objetivo. Os próximos aportes devem ser direcionados para Caixa ou FIIs, também considero realizar a venda de WEGE que está com uma fatia muito grande do carteira, o dinheiro da venda será aportado em outras ações.

Outros resultados:
Renda Passiva: R$ 35,82 também conhecido como: combo do bigmac com top sundae.
Renda Passiva 2020: R$ 180,83

No trabalho as coisas vão indo relativamente bem, estou trabalhando em alguns projetos importantes que estão trazendo grandes aprendizados, além de poder ajudar na empresa. Os próximos meses de 2020 serão críticos para minha vida profissional, uma vez que irei me formar no fim do ano, terei de sair do estágio e passarei a lutar por um emprego (se alguém quiser contratar um engenheiro químico qualificado, chama nois!). Ademais: sigo seguro e bem em casa apesar da pandemia, já fiz 4 testes de COVID (todos negativos), tenho tentado usar meu tempo livre para aprender coisas novas, fazer cursos e ler livros.

Aprendizados do mês:

- Uma boa taça de vinho no fim do dia deixa as coisas mais leves.
- Você só vira um líder verdadeiro quando se enxerga como um.
- Trabalhador terceirizado só se fode.
- Conhecimento não vale de nada se não for aplicado, curso não ensina, o que ensina é praticar.
- Sempre parta do princípio de que uma pessoa que faz o mesmo trabalho há muito tempo sabe infinitamente mais do que você.
- Honestidade e integridade são duas das melhores características que alguém pode ter.
- Se você quer seu enterro cheio de gente, ajude as pessoas.

Vídeo do mês: https://www.youtube.com/watch?v=uAy6EawKKME (assistam, vale a pena).

FIRE Jovem - Junho 2020: R$ 34.873,11 (+ 3,51%)

1 de julho de 2020

Salve, salve! senhoras e senhores

Com a alta da bolsa brasileira no mês de junho as carteiras da Finansfera devem apresentar um sinalzinho de '+' nos títulos dos posts de fechamento. Comigo não foi diferente, impulsionado principalmente pela fatia de ações da carteira tive um bom mês no aspecto de rentabilidade. No mais, nosso Brasilzão vai se afundando cada vez mais nas crises sanitária, política e, em breve, econômica, os pássaros voam, os vermes rastejam e o gado posta, nada de novo sob o sol.

No mês de junho dei uma leve roçada nos 35k, em julho devemos bater essa mini-meta. As ações deram uma bela subida e as demais classes de ativos também deram uma ajudada:

Ações: + 6,55%
FII: +1,64%
Ouro: + 3,36%
Tesouro SELIC: +0,23% (que bela merda)

Seguem os principais resultados do mês (entre parênteses o mês de maio):

Patrimônio Total: R$ 34.873,11 (R$ 32.332,58)  
Variação Patrimonial: +7,86% (+9,63%) 
Rentabilidade no mês: +3,51% (+2,53%) 
Rentabilidade Acumulada 2020: -3,49%
Rentabilidade Acumulada Início (fev/2019): + 2,98%

O mês foi excelente para a carteira, foi a terceira maior alta mensal desde o início da carteira, além disso o aumento patrimonial foi relevante mesmo o aporte sendo um pouco menor. Destaco também que a rentabilidade histórica voltou pro verde, vamos seguir com os pés no chão e ir pra cima!

Felizmente a curva de patrimônio real continua olhando de cima a curva de patrimônio planejado. O patrimônio de hoje supera o patrimônio planejado para o mês de outubro de 2020, então ainda tenho uma gordurinha para uma eventual pancada da bolsa. 

FIRE Jovem - Patrimônio - Jun 2020

Se o tal do Mercado for gente fina e o aporte robusto posso bater a meta de patrimônio para o ano ainda em julho (dá uma olhada como estão indo minhas metas) que seria de R$ 37,7k. Mas acredito que seja bastante improvável.

Aportes: mês fraco nos aportes, estou salvando uma parte da grana pra minha conta normal de fluxo de caixa. Não me animei a colocar a grana em ações ou FIIs (inclusive perdi a subscrição de VRTA11 por pura preguiça).

Aporte real: R$ 1,459,60 (R$ 1.974,09 em maio)

Além disso tive uns gastos um pouquinho maiores esse mês com dia dos namorados, pequenas doações, etc... Com isso a carteira do FIRE Jovem em junho está com a seguinte composição:

Alocação FIRE Jovem - Junho 2020

A fatia em renda fixa vai reduzindo e aos poucos a carteira vai se aproximando da alocação ideal que eu planejo para ela (algo como 60% em ações, 10% FII, 25% RF e 5% gold+bitcoin). Ano que vem a meta é colocar uma graninha lá fora para diversificar mais o portfolio.

Outros resultados:
Renda Passiva: R$ 14.51 também conhecido como: me vê o lanche do dia e uma casquinha, por favor.
Renda Passiva 2020: R$ 145,01

No trabalho as perspectivas de efetivação ainda estão nebulosas, ela pode acontecer, mas pode ser que não seja na área que desejo... Neste segundo semestre virão alguns processos de seleção para Trainee e tal. O mês de junho foi muito bom para correr atrás do prejuízo nas leituras, creio que finalizei três ou quatro livros ao longo do mês e completei 10 antes do meio do ano, estou em dia para alcançar os 20 livros planejados no início do ano. Também venho cozinhando bastante com o home office, já estou craque em alguns preparos.

É isso, garela, fiquem na paz e fiquem seguros.

Aprendizados do mês: 

-  Os chatos são necessários para a sobrevivência do grupo.
- Filé mignon ao molho madeira com arroz à piamontese é bão demais e fácil de fazer.
- Se você é razoavelmente esforçado, inteligente e tem uma base boa dificilmente vai passar fome.
- Twitter é muito engraçado, mas é perda de tempo.
- Não deixe o mercado financeiro te tornar um filho da puta.
- Xadrez vicia.
- Ulisses (esperto) era mais temido que Ájax (Grande). 
- A mitologia grega tem uma influência absurda na maneira como pensamos, nas nossas histórias e crenças.
- Supérfluo se escreve assim.


FIRE Jovem - Maio 2020: R$ 32.332,58 (+ 2,53%)

30 de maio de 2020

Olá, senhoras e senhores

Bom, sobrevivemos ao temido mês de maio, aparentemente o 'sell in may and go away' não rolou por aqui, o índice Bovespa subiu com força na casa dos 10% e deu uma boa levantada nas carteiras tupiniquins. Ainda é cedo para qualquer tipo de positividade, o Brasil é o novo epicentro da crise sanitária mundial, a política por aqui continua desastrosa e ainda estamos no pico da epidemia de coronavírus... Boa sorte pra quem tenta prever o mercado, o meu negócio é o longo prazo.

No fim das contas o mês de maio se mostrou ótimo pra carteira, a rentabilidade superou os 2% e o aumento de patrimônio beirou 10%, outro ponto positivo é que a carteira está praticamente no zero a zero desde o meu início nos investimentos em meados de 2019. O melhor de tudo: rompemos a barreira dos 30k! Vamos pra cima porque os 40k estão logo ali!

Patrimônio Total: R$ 32.332,58 (R$ 29.493,78) 
Variação Patrimonial: +9,63% (+21,17%)
Rentabilidade no mês: +2,53% (+4,59%) 
Rentabilidade Acumulada 2020: -6,77%
Rentabilidade Acumulada Início (fev/2019): -0,39%

Lembrando que os números entre parênteses são relativos ao mês de abril. Como já disse anteriormente, a carteira foi puxada pelo bom mês dos ativos em renda variável, em especial as ações (+ 4,7%). É interessante notar que a subida das minha ações não foi alta como a do BOVA11 neste mês, mas eu já colhi os benefícios dessa menor volatilidade nos períodos de queda, quando minha carteira de ações caiu menos que a bolsa. Com o efeito dos aportes e da boa rentabilidade continuo com o patrimônio acima do previsto.

FIRE Jovem - Patrimônio Maio 2020

O patrimônio de hoje corresponde ao patrimônio planejado para o mês de setembro, portanto tenho uma gordurinha de sobra nos próximos meses. Com um pouco de sorte e disciplina logo logo podemos bater a meta de 2020, BORA!!

Aportes: os aportes deste mês foram focados em ações e FIIs, dei uma queimada no caixa para comprar algumas ações que julguei interessantes para o momento. Neste mês inclui duas novas ações e um FII na carteira, também fiz aportes em algumas ações que já possuía na carteira, aqui vai a lista dos ativos em que aportei (novos ativos em destaque):

LEVE3; LREN3; PSSA3; VRTA11; BBAS3; MYPK3; 

Aporte Real: R$ 1.974,09

O aporte esteve em linha com a minha renda e os baixos gastos durante a quarentena, uma parte do caixa foi direcionada às ações porque não estava aguentando ver BBAS3 com P/L de 4. Com isso a distribuição dos ativos ficou assim:


Deixarei de incluir a alocação-alvo da carteira porque, pra ser sincero, ainda não a tenho bem definida na minha cabeça, já troquei o peso dos ativos algumas vezes e acho que preciso de um pouco mais de experiência e reflexão para defini-la. 

Outros resultados:
Renda Passiva: R$ 9,12
Renda Passiva 2020: R$ 130,50

Parece que os FII estão sofrendo um pouco nessa crise e deram uma reduzida no pagamentos dos aluguéis nos últimos dois meses. Nesse mês também teve um mini-dividendo de LREN3 caindo na carteira.

É isso, meu povo, espero que continuem acompanhando o blog e que curtam os posts. Para além da grana: o mês não foi dos melhores, me senti pouco produtivo no trabalho e no meu desenvolvimento pessoal, estou empacado nos cursos e lendo menos do que gostaria, apesar de ser bem caseiro a quarentena já tá enchendo um pouco o saco kaka.

FIRE Jovem


FIRE Jovem - Os Fundos de Gestão Ativa Brasileiros batem o Mercado? O Veredito - Parte III

  Olá, caros leitores, antes de mais nada peço que, caso não tenham visto, leiam os posts anteriores desta série. É importante lê-los para q...

Topo