Mostrando postagens com marcador 2022. Mostrar todas as postagens

FIRE Jovem - Março 2022 R$ 102.906 (+0,58%) - Chegada aos 100k!

3 de abril de 2022

É isso, meus amigos, depois de três anos do meu início formal nos investimentos, quando ainda era um mero estagiário, atingi essa que pode ser considerada a primeira conquista relevante no caminho até a independência financeira. Meu patrimônio investido finalmente rompeu a marca dos 6 dígitos e ultrapassou a marca de de 100 mil reais investidos! Sei que o caminho é longo e ainda faltam muitos '100 mil' pra alcançar a tão sonhada independência financeira, mas é gratificante conquistar os primeiros cem mil. E que venham mais, para todos nós!

FIRE Jovem - 100 mil reais investidos


Depois de um início conturbado em 2022, com a guerra derrubando as rentabilidades e jogando o resultado de fevereiro lá no chão, tivemos o primeiro mês com rentabilidade positiva em 2022. Minhas ações nacionais caminharam em linha em o IBOV e subiram 5,75% em março, como elas representam cerca de 30% da carteira, esse foi o principal motivo para a rentabilidade positiva. Fundos Imobiliários (+1,10%), Criptomoedas (+ 14,76%), ETF XMAL11 (+8,16%) e Títulos Públicos (+2,08%) também deram sua contribuição para aumentar o patrimônio. Como nem tudo são flores, a forte queda do dólar impactou fortemente meus investimentos no exterior, que caíram 7,38% e representam cerca de 23% do patrimônio total. Com isso, a rentabilidade final no mês de março foi de +0,58%, uma variação modesta quando comparada aos 6,06% do IBOV ou até os 0,93% do CDI.

Abaixo vocês podem acompanhar a rentabilidade histórica da minha carteira medida com regime de cotização. Mesmo com a sova que estou tomando para o IBOV em 2022 (-2,35% x +15,98%) a rentabilidade história continua levemente acima da Bolsa Brasileira, possivelmente no mês que vem veremos o IBOV batendo minha carteira ao considerar toda a série histórica, veremos...
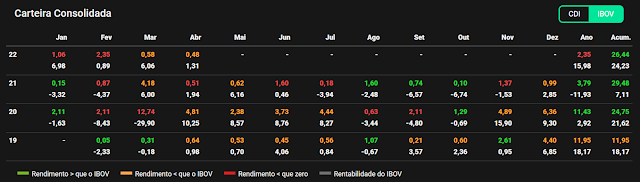

FIRE Jovem - Rentabilidade Histórica

Em resumo, os números da carteira referentes ao mês de março são os seguintes:

Patrimônio Total: R$: R$ 102.906 (R$ 91.168 em fev/22)
Variação Patrimonial: + 12,84% (vs. fev/22)
Rentabilidade no mês: +0,58% (-2,51% fev/22)
Rentabilidade Acumulada Início (fev/2019): 26,44% (calculada por regime de cotização)


Como devem imaginar, se a rentabilidade foi medíocre e o patrimônio aumentou consideravelmente só há uma explicação: um forte aporte de grana. E foi justamente isso que aconteceu, aproveitei o pagamento da participação nos lucros da empresa e fiz um grande aporte que foi distribuído em: 

1) ETFs Internacionais (+3,5k): IEFA, IEMG, QUAL, EEMV e PXH - investi com o dólar a R$ 4,94 no início do mês.

2)  Tesouro Pré-Fixado 2029 e Tesouro IPCA+ (+ 3k): aproveitei as excelentes taxas do tesouro para investir mais uma grana neles e fixar a rentabilidade na casa dos 10% a.a líquidos, de lá pra cá as taxas já deram uma boa baixada.

3) ETF XMAL11 (Small Caps nacionais) (+1,5k): estou pensando seriamente em deixar de investir em ações individuais, por ora estou comprando o ETF XMAL11 que tem a menor taxa de adm para small caps brasileiras.

O resto do aporte foi destinado ao Caixa, que na prática rende 100% do CDI. Com isso, a alocação final da carteira do FIRE Jovem ficou assim:
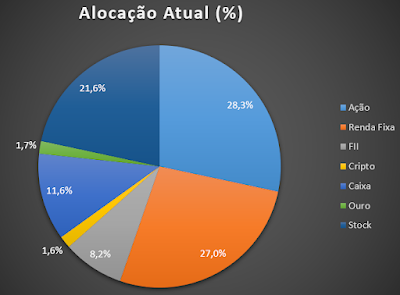

FIRE Jovem - Alocação Março 2022

Em abril devo aproveitar a queda do dólar e aportar novamente nos ETFs no exterior, diminuindo meu preço médio do dólar. Meu objetivo é chegar a ~30% do patrimônio investido diretamente no exterior, o que devo alcançar até o final do ano se tudo der certo. Localmente provavelmente irei investir em FIIs pois estão ficando um pouco distantes do alvo de 10%.

Sobre renda passiva: o mês de março foi muito generoso, ficando em segundo lugar em maior quantia recebida desde o início da carteira. Com alguns pagamentos de JCP e Dividendos de ações nacionais como ITSA3, EGIE3, BBAS3 e MYPK3 (entre outras) e o pagamento trimestral de alguns ETFs no exterior recebi um total de R$ 371,15 em março, uma bela quantia para este jovem em início de jornada.

Já os gastos em março foram bem altos, principalmente devido ás férias que tirei na última semana, mas tenho plena consciência que foi um dinheiro muito bem gasto em duas viagenzinhas com a minha companheira pelas praias e montanhas sudestinas. O plano inicial era fazer uma viagem internacional, mas o plano foi destuído pela GOL, que cancelou o voo sem maiores explicações. No fim das contas foi até bom porque nos poupou uma grande dor de cabeça com testes de COVID e aeroportos.

Agora terei mais uma semaninha de férias para descansar e acertar algumas coisas, vou tentar usar o tempo livre para fazer alguns posts extras por aqui, principalmente na a série dos fundos de gestão ativa brasileiros, que já teve o segundo post publicado. Nesta série estou fazendo um estudo para avaliar se os fundos de gestão ativa brasileiros batem o mercado ajustado ao risco usando a linguagem Python. Os dois primeiros posts foram sobre os fatores de risco do mercado e estão muito interessantes e explicativos, neles explico de onde vem a teoria por traz dos fatores de mercado e faço uma análise do desempenho destes fatores no mercado nacional e internacional.

De resto a vida vai muito bem, fiz uma excelente viagem com minha namorada na última semana, visitamos as praias do litoral norte de SP e depois a charmosa colônia finlandesa de Penedo no Rio e Janeiro, foi uma viagem excelente. Tivemos algumas notícias ruins em março que deverão nos impactar financeiramente, mas nada que não possa ser contornado. A vida segue ótima e espero que continue assim. Muita paz a todos e grande abraço.

FIRE Jovem

FIRE Jovem - Dólar e Inflação, uma breve análise

4 de março de 2022

 Olá, caros leitores. Ontem, logo antes de dormir, passou por minha cabeça um desses pensamentos que deixam um ponto de interrogação e não vão embora até que a dúvida seja finalmente respondida: "afinal, qual é a relação  entre dólar e inflação?". E, sim, eu sei, há uma óbvia correlação entre dólar e inflação, uma vez que boa parte dos bens de consumo e commodities são dolarizados. Mas a minha dúvida era um pouco mais profunda: será que essa relação direta aventada pela mídia, por políticos e pelos educadores financeiros se observa nos dados?


FIRE Jovem - dólar e inflação 2022

Como bom curioso que sou, não deixei o cansaço do horário ou a interessante prova do líder do BBB22 atrapalharem minha missão: sentei-me na cadeira e me pus a coletar dados para responder o questionamento que brotou na minha cabeça. Assim, coletei os dados nas seguintes fontes:


1. Variação Mensal do Dólar de Fevereiro/2000 até Fevereiro de 2022 - Investing.com

2. Variação Mensal do IPCA de Fevereiro/2000 até Fevereiro de 2022 - Séries Históricas do IBGE


Com os dados em mãos e usando o bom e velho Excel obtive alguns dados estatísticos para resumir as amostras (aqui inclui também o INPC a título de comparação):


Tabela 1  - Resumo Estatístico da Variação Mensal do Dólar, IPCA e INPC de fev/2000 a fev/2022


Como mostram os dados, apesar das três variáveis apresentarem média aritmética em torno de 0,50% para a variação mensal, fica claro que as variações do dólar são muito mais intensas do que os índices IPCA e INPC. Isso é fácil de notar ao comparar os desvios padrão (+- 5,09% para o dólar vs. 0,39% e 0,45% para IPCA e INPC, respectivamente) e também os valores de retorno máximo e mínimo na das amostras, enquanto o IPCA variou de -0,38% a 3,02% o dólar variou de -13,47% a 25,02%.


Mas até aqui não temos nada de novo sob o sol, é de se esperar que um índice como o IPCA que faz uma média ponderada dos preços de inúmeras categorias e em todas as regiões do Brasil tenha uma variação mensal de preços mais comportada do que a relação entre dólar e real. Outro ponto interessante desta primeira tabela é que o IPCA e o INPC quase sempre possuem variações positivas (ou seja, o real perdendo poder de compra), em apenas 9 dos 262 meses da amostra o IPCA apresentou um comportamento deflacionário, ao passo que o dólar apresentou variações negativas em quase metade dos meses (128 negativo x 135 positivo).


Ok, mas ainda não respondemos à fatídica pergunta que me tirou do conforto da cama às 22:30 de uma quinta-feira pós-carnaval, a relação entre dólar e inflação (medida pelo IPCA), se observa nos dados? Para respondê-la fiz o que qualquer iniciante em estatística faria: calculei a correlação entre os retornos mensais do dólar, do IPCA e do INPC no período de fevereiro de 2000 até fevereiro de 2022. Para a minha surpresa os valores que obtive foram os seguintes:


Tabela 2  - Correlação entre Dólar (USD), IPCA e INPC de 2000 a 2022


Comecemos pelo óbvio: a correlação entre IPCA e INPC no período foi bastante alta, chegando a 0,95 e com R² de 0,91. Isso quer dizer que o IPCA e INPC são muito correlacionados (0,95) e que as variações mensais do IPCA (ou do INPC) explicam 91% das variações mensais do INPC (ou IPCA), conforme medido pelo R². Este resultado é perfeitamente esperado, uma vez que o INPC e IPCA são muito semelhantes, a diferença é que o INPC mede a inflação da população com até 5 salários mínimos e o IPCA mede a inflação para toda população, mas a metodologia usada é a mesma. Portanto aqui não temos nenhuma surpresa.


A verdadeira surpresa vem quando comparamos a correlação do retorno mensal do dólar com relação à ao IPCA ou INPC. Como vemos na Tabela 2, a correlação não só é praticamente nula (-0,02), como também tende a ser negativa. Também é interessante notar que o R² é praticamente 0, ou seja, a variação do dólar em um dado mês é completamente descorrelacionado com a variação da inflação naquele mesmo mês. "Esse moleque fez cagada" pensarão uns, "Errou a fórmula no Excel", pensarão outros, mas não, eu chequei mais de uma vez e posso explicar o que está acontecendo aqui.


Se você é um leitor perspicaz, deve ter notado que no último parágrafo deixei uma frase destacada: "naquele mesmo mês". E este é o ponto principal aqui. Nesta primeira análise estou comparando a correlação do dólar com a inflação em um mesmo mês, é como se eu estivesse relacionando a variação do dólar hoje com a inflação que mediremos no fim do mês e isso não faz muito sentido, porque demora um tempo para a variação do dólar impactar nos preços dos itens de consumo. Ou seja, existe um atraso entre a variação do dólar e a variação da inflação. E foi justamente isso que passou pela minha cabeça antes de eu julgar que estava errando nos cálculos.


Para entender como a variação do preço do dólar afeta a inflação nos meses seguintes eu usei a seguinte metodologia: 


1. Estabeleci prazos de 1, 3, 6, 9 e 12 meses e calculei a média geométrica da variação do dólar no período anterior ao mês analisado. Por exemplo, para o prazo de 3 meses em março de 2001 eu calculei o retorno médio do dólar indo de janeiro de 2001 até março de 2001, este mesmo procedimento foi feito para os demais períodos levando em conta o horizonte analisado.


2. Para o IPCA eu fiz a mesma coisa, usando os prazos de 1, 3, 6, 9 e 12 meses, mas desta vez o cálculo foi feito com base nos meses posteriores, justamente porque queremos entender a variação posterior do IPCA com uma variação anterior do dólar. Por exemplo, para o prazo de 3 meses em março de 2001 foi calculada a média geométrica das variações do IPCA de março de 2001 até maio de 2001.


Realizados os cálculos, foram obtidas algumas séries de dados com a variação média anterior do dólar (em períodos de 1 a 12 meses) e a variação média posterior do IPCA (em períodos de 1 a 12 meses). Por exemplo, para o mês de junho de 2001 foram obtidos 5 medidas de variação para o dólar referentes aos prazos de 1, 3, 6, 9 e 12 meses anteriores e 5 medidas referentes ao IPCA referentes aos prazos de 1, 3, 6, 9 e 12 meses posteriores. Com esses novos dados, recalculei as correlações entre os retornos mensais. Na Tabela 3 a seguir a denominação USD (3) indica a análise feita com base na média de variação do dólar dos 3 meses anteriores, da mesma forma que IPCA (9) indica os cálculos referentes à variação dos 9 meses posteriores do IPCA.


Tabela 3 - Correlação entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA)


Aqui vemos que a coisa mudou de figura. Continuamos a observar o padrão de correlação baixíssima para um mesmo mês [correlação de -0,02 para IPCA(1) vs USD (1)], no entanto conforme estendemos o período de análise para 6 a 12 meses, a correlação tende a aumentar, chegando ao pico de 0,42 ao correlacionar as variações dos 9 meses anteriores do dólar [USD (9)] com as variações dos 6 meses seguintes do IPCA [IPCA (6)]. Ou seja, a hipótese de que a inflação é uma medida atrasada com relação à variação do dólar parece se confirmar nos resultados apresentados na Tabela 3, uma vez que para períodos posteriores mais longos (IPCA 9 ou IPCA 12), as correlações tendem a aumentar.


Conforme as cores na Tabela mostram, quanto mais longo o período usado para o retorno do dólar, melhores aparentam ser as correlações, chegando a um limite nos 9 meses anteriores (não parece haver aumento na correlação passando de 9 para 12 meses). Para o IPCA vemos a mesma tendência, quanto maior o período posteriors analisado, melhor a correlação, chegando a um limite em 9 meses. Ainda sobre esta análise, deixo a seguir o R² obtido para cada uma das comparações:


Tabela 4 - R² entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA)


Como podem ver, o melhor R² foi de 0,18 obtido para IPCA (6) com USD (9). Isso quer dizer que a média de retornos dos últimos 6 meses do dólar explica cerca de 18% da variação do IPCA nos 9 meses seguintes. Como o R² é o quadrado do coeficiente de correlação, a relação que vemos aqui é basicamente a mesma observada na Tabela anterior: praticamente não há poder de explicação entre dólar e IPCA para prazos curtos, a há uma tendência de melhorar a correlação e a explicação da variação dos retornos para prazos mais longos, chegando a um limite em 9 meses (usar prazos maiores que 9 meses aparentemente não melhoram o poder explicativo do R²).

Apesar de longe de ser um cientista, creio que devemos incluir em nossos estudos um pouco do rigor científico, por mais que as perguntas a serem respondidas sejam meio óbvias. Assim, imaginei que um leitor teimoso ou um aluno interessado me fizessem a seguinte pergunta: "mas quem disse que é o dólar que influência na inflação e não o contrário?". Como eu poderia obter essa resposta com os dados que tenho em mãos?

Para responder a esta última (e talvez menos importante) questão eu fiz a mesma análise descrita anteriormente, mas dessa vez usei períodos de 1 a 12 meses para calcular o retorno médio anterior do IPCA e os mesmos períodos de 1 a 12 meses para calcular o retorno médio posterior do dólar. Com isso estaremos analisando como a variação anterior do IPCA pode prever a posterior variação do dólar (basicamente mudando a relação de causa-efeito usada anteriormente). A Tabela 5 a seguir apresenta os valores de R² obtidos para esta análise:


Tabela 5 - R² entre dólar e IPCA para a média geométrica da variação em períodos de 1, 3, 6, 9 e 12 meses (anteriores para o dólar e posteriores para o IPCA).


Como mostra a Tabela, o poder de explicação das variações anteriores do IPCA para explicar os retornos posteriores do dólar é praticamente nula, sendo o maior valor de apenas 0,03 (USD 6 com IPCA 1). Com base nestes dados podemos confirmar que o poder preditivo do IPCA com relação ao dólar é praticamente nulo e que a relação correta de causa e efeito é o dólar influenciando o IPCA (conforme mostraram os dados nas Tabelas 3 e 4).

Por fim, é importante dizer que mesmo o maior valor de R² (0,18) obtido neste estudo ainda é considerado baixo para explicação da variação da inflação, o que dá a entender que existem outros fatores que ajudam a explicar as variações do IPCA, sendo o dólar apenas um deles (e fracamente correlacionado).

É isso, queridos, espero que este post seja útil, deu um trabalhinho pra escrever mas confesso que foi prazeroso. 

Abraços

FIRE Jovem


FIRE Jovem - Fevereiro 2022 R$ 91.168 (-2,51%)

25 de fevereiro de 2022

 Olá, caro leitor, fico feliz em tê-lo aqui lendo esta breve revisão das minhas finanças pessoais. As coisas certamente poderiam estar melhor, não fosse a injustificada e imperialista invasão russa na Ucrânia que provavelmente gerará impactos de longo prazo na geopolítica mundial, além de matar e desabrigar inocentes. No lado econômico da coisa, as bolsas internacionais caíram fortemente (e minha carteira não foi diferente).


FIRE Jovem - Fevereiro 2022

Do lado positivo, economizei uma boa parte do meu salário em fevereiro após a gastança no mês passado, que deixou minha taxa de poupança em meros 22%. Com os impostos fora da jogada e sem nenhum imprevisto maior, consegui manter minha taxa de poupança próxima a 74% da renda líquida recebida no mês, o que é bastante bom (pra ser honesto ainda faltam os gastos do CarnaVRAU, mas estou contabilizando-os na forma de estimativa).


Em linha com a queda das ações nos mercados globais e atrelada à desvalorização do dólar frente ao real, a parcela da carteira investida em ações globais caiu -6,19%. E diferentemente do IBOV que subiu levemente em fevereiro (+0,89%), as ações brasileiras na minha carteira tiveram forte queda de -3,56%, em linha com XMAC11 (índice de small caps nacional) que afundou -5,45%. Mas nem só de lamentos vive este jovem investidor, os investimentos no Tesouro Direto ajudaram a dar uma segurada na queda geral (+0,86%), bem como a querelinha investida em ouro, que ficou estável (+0,06%) pois está dolarizada (em reais o ouro apresentou boa valorização em fevereiro após a invasão de Putin). Como resultado, a carteira do FIRE Jovem  apresenta forte queda em 2022 (-3,54%), como podem ver abaixo:


FIRE Jovem - Rentabilidades em Fevereiro 2022


Em resumo, os números da carteira referentes ao mês de fevereiro são os seguintes:

Patrimônio Total: R$: R$ 91.168 (R$ 85.489 em jan/22)
Variação Patrimonial: + 6,68% (vs. jan/22)
Rentabilidade no mês: -2,51% (-1,06%* corrigida a posteriori pelo TradeMap)
Rentabilidade Acumulada Início (fev/2019): 24,89% (calculada por regime de cotização)

Mais uma vez, quem fez a diferença foram os aportes. Neste mês aproveitei para transferir uma quantia de R$ 4.000 que estava parada na conta do Bancão para o meu Caixa (que é uma conta digital do Nubank), visando aproveitar o alto patamar da SELIC e não incorrer em um custo de oportunidade elevado. Também investi cerca de R$1,2k em Tesouro Pré-Fixado 2029 e R$2k em ETFs no exterior aproveitando a queda temporária do dólar que chegou à R$5,00. Os ETFs foram escolhidos com base na minha estratégia de rabalanceamento dos ativos no exterior e foram: VTI (mercado total Americano), IEMG (Mercados Desenvolvidos ex. EUA) e PXH (Value Stocks de mercados emergentes). Com isso a alocação atual da carteira ficou assim:


FIRE jovem - alocação - fevereiro 2022


Com o forte aporte neste mês ultrapassei a barreira dos R$90k e devo chegar em breve na marca de R$ 100 mil reais, nada mal pra quem tinha R$ 10 mil há três anos. Para ajudar ainda mais, no mês que vem devo receber o PLR da empresa, o que vai fortalecer o aporte (apesar da previsão de gastos ser maior, pois irei tirar férias e viajar ao Chile - se tudo der certo). 

É isso, caros leitores. Para além da parte financeira vai tudo indo bem na vida pessoal e no trabalho, não tenho do que reclamar em nenhum aspecto, a vida vai bem e a única coisa que falta pra ficar 100% é a independência financeira, mas essa ainda vai levar um tempo. No mês passado comentei que estava pensando em iniciar algo no YouTube e, bom, os planos continuam, comprei alguns equipamentos básicos pra gravar os vídeos (ring light, tripé, microfone...) e estou escrevendo e trabalhando nos primeiros vídeos. Minha ideia é deixar pelo menos 3 a 4 vídeos prontos para não ter problema de lançar semanalmente depois que postar o primeiro. Veremos no que dá, desejem-me sorte :D

Grande Abraço

FIRE Jovem


FIRE Jovem - Janeiro 2022 R$ 85.489 (-1,48%)

31 de janeiro de 2022

Olá, caros leitores e leitoras deste pequeno blog, venho aqui mais um mês apresentar-lhes como andam as minhas finanças pessoais e em que pé estamos nessa longa jornada até a independência financeira. Como um bom mês de janeiro, os gastos pesaram bastante por aqui, principalmente com o pagamento do IPVA e uma franquia do seguro do carro após um incidente com um desses postes que insistem em bater nas laterais dos carros. A taxa de poupança no mês foi baixa, de apenas 22% com relação à renda líquida, mas felizmente sobrou um restinho do décimo terceiro pago em dezembro para ajudar nos aportes.


FIRE Jovem - Fechamento Mensal - Janeiro 2022

Nos investimentos o mês não foi bom: com a forte queda do Bitcoin (-22,57%) somado à queda do dólar, a parcela de investimentos do exterior caiu com força em janeiro (-7,05%). Na realidade, a única classe de ativos que ficou no positivo este mês foram as ações brasileiras (+3,76%), ainda que significativamente abaixo dos ganhos do BOVA11 que beiraram os 7,0% no mês. Mas é isso, esse é o preço que se paga pela diversificação, não dá para ganhar todas as batalhas, o que importa é ganhar a guerra. Na imagem abaixo vocês podem conferir o histórico de rentabilidades da carteira do FIRE Jovem:


IRE Jovem - Histórico de Rentabilidades - Janeiro de 2022


Apesar do mau início em 2022, a carteira do FIRE Jovem ainda se mostra vantajosa com relação ao índice BOVA11 e o CDI desde o seu início em fevereiro de 2019. Esperamos tempos melhores pela frente. A seguir alguns números importantes:


Patrimônio Total: R$: R$ 85.489 (R$ 83,4k em dez/21)
Variação Patrimonial: + 2,57% (vs. dez/21)
Rentabilidade no mês: -1,48% (+0,98% em dez/21)
Rentabilidade Acumulada Início (fev/2019): 27,56% (calculada por regime de cotização)

Apesar da rentabilidade negativa realizei um aporte de R$ 2,5k em ETFs no exterior aproveitando a breve queda do dólar, por isso a variação patrimonial ao final do mês foi positiva. Os aportes foram feitos seguindo a minha estratégia de alocação no exterior, neste mês aportei nos seguintes ETFs: EEMV, AVDV, AVUV e IQLT. Atualmente a alocação global da carteira se encontra assim:


FIRE jovem - Alocação da Carteira - Jan/22

Felizmente seguimos acima do patrimônio planejado para o mês de janeiro, com uma folguinha de 9% com relação ao plano (R$ 78,8k planejados). Em janeiro também recebi uma querelinha em dividendos, totalizando R$ 94,40, sendo a maior parte dos dividendos proveniente dos fundos imobiliários. 

Para além destes rígidos números: a vida vai bem, gosto do meu trmapo e do pessoal de lá, inclusive recebi uma proposta para ganhar mais em outra empresa mas acabei optando por ficar. Levei algumas coisas em consideração antes dessa decisão como: projeção de carreira, ambiente de trabalho, distância do trabalho até minha casa (no novo trampo seria o dobro do tempo e provavelmente a carga de trabalho seria bem maior). Enfim, creio que fiz uma boa decisão. 

Neste mês também aproveitei para estudar sobre marketing digital, foi ótimo para entender melhor como funcionam as coisas por trás dos panos. Posso dizer que no início fiquei bem animado com as perspectivas de vender produtos como afiliado e criar 'funis de venda' para tal, mas logo a minha excitação se dissipou. No momento estou cogitando a ideia de criar um canal no YouTube para divulgar alguns materiais que estou preparando ligados ao tema da independência financeira. Um deles, inclusive, é um eBook, e vocês podem conferir o primeiro capítulo dele neste post em que falo sobre a Previdência Pública no Brasil e porque não podemos depender do INSS.


É isso, caros amigos, espero que curtam e aproveitem o post, um abraço e ótimo 2022 a todos vocês!


FIRE Jovem - Por que ser Independente Financeiramente e Não depender do INSS? [Capítulo I]

20 de janeiro de 2022

 Saudações aos velhos e aos novos leitores deste blog. Talvez alguns de vocês se lembrem que no fechamento mensal de agosto de 2021 eu comentei que havia iniciado um projeto para escrever um livro sobre independência financeira. Bom, o post de hoje é, basicamente, o primeiro capítulo do livro. 


A ideia é esclarecer ao público mis leigo porque não devemos depender do INSS e porque devemos buscar a independência financeira dependendo dos nossos próprios recursos. Para os leitores já têm consciência sobre o assunto que abordarei, peço que leiam do ponto de vista de um leigo no assunto da independência financeira e, por favor, tragam seus comentários e críticas sobre o post (estou aberto a elas). Gostaria de que me ajudassem a responder o seguinte:


1) A linguagem está clara e suficientemente fácil para um público mais leigo?

2) Vocês sentem que os argumentos são persuasivos o suficiente para deixar claro que não devemos depender do INSS?

3) Dá vontade de ler o ques 'estaria por vir' no livro?


Vamos ao texto:


1. Por que ser Financeiramente Independente?


“A história não se repete, ela gagueja” – Paris, 1968.


No Brasil, alcançar a independência financeira por meio dos seus próprios investimentos e sem depender do governo não é uma questão de busca pelo conforto, é uma questão de lógica. Existem duas alternativas: construir um patrimônio e alcançar a independência financeira por si só ou depender do incompetente governo brasileiro. Espero que até ao final deste capítulo você se convença da escolha correta. Como veremos, o sistema previdenciário brasileiro está projetado para vivermos com o mínimo necessário para nosso sustento na aposentadoria. A cada nova reforma da previdência a idade mínima para se aposentar se torna mais elevada e os benefícios de outrora se esvaem.


A regra em vigor para trabalhadores urbanos do setor privado no Brasil é a seguinte:

Mulheres

Homens

Idade mínima: 62 anos.

Tempo de contribuição mínimo: 15 anos.


Idade mínima: 65 anos.

Tempo de contribuição mínimo: 20 anos.


Cálculo do benefício:

Benefício = 60% da média de 100% dos salários recebidos + 2% por ano de contribuição acima do tempo mínimo (15 anos para mulheres e 20 anos para homens).

Teto do benefício (2021): R$ 6.433,57


Para que um trabalhador receba o teto do INSS é necessário que todos os requisitos a seguir sejam cumpridos:

1) A média de 100% dos seus salários (todos os salários desde o início da carreira) seja igual ou maior que o teto do benefício.

2) O trabalhador deve ter ao menos 62 anos (mulheres) ou anos (homens).

3) O trabalhador deverá ter contribuído por pelo menos 35 anos (mulheres) ou 40 anos (homens).


Ou seja, na melhor das hipóteses você receberá um salário pouco acima de 6.000 reais depois dos 62 anos de idade, tendo trabalhado (e contribuído com o INSS) por 35 anos, desde que a média de todos os seus salários, contando o primeiro emprego, tenha sido maior ou igual ao teto do benefício. Vale mencionar que o valor do teto é ajustado anualmente pelo INPC (índice irmão do IPCA). Tenha em mente que somente os custos com plano de saúde hoje são de 1.000 a 1.500 por mês para idosos (25% do teto da aposentadoria indo embora!). E tudo isso considerando o maior benefício possível do INSS, o que por si só é um sonho distante para a grande maioria dos brasileiros. Algumas perguntas que podem vir à mente:


·       Posso aposentar antes da idade mínima se meu tempo de contribuição for grande? Não! Você só poderá aposentar a partir da idade mínima, mesmo já tendo contribuído tempo suficiente para atingir o teto.


·       E se eu contribuir pelo tempo mínimo e me aposentar assim que atingir a idade mínima? Neste caso você receberá 60% da média de todos os seus salários. O benefício pago pelo INSS será 40% menor que a média dos seus salários, ou seja, se você depender apenas do INSS seu padrão de vida irá diminuir consideravelmente.


E isso tudo considerando que não teremos uma nova Reforma da Previdência nos próximos 20 ou 30 anos, o que é bastante improvável. Muito provavelmente as condições necessárias para aposentar quando os jovens de hoje estiverem próximos dos 60 anos serão muito mais rigorosas. Sendo bem simplista, a previdência brasileira funciona em um regime em que os trabalhadores de hoje pagam os benefícios de quem está aposentado, assim, a fatia do seu salário que é destinada ao INSS é usada para o pagamento dos salários e benefícios de quem recebe o benefício do INSS atualmente. Este modelo de previdência faz sentido em países (ou épocas) em que há muitas pessoas trabalhando – e contribuindo com a previdência - e um número reduzido aposentados, pois dessa forma há bastante gente contribuindo para sustentar, merecidamente, os aposentados que já fizeram sua parte no passado. Esta talvez fosse a realidade brasileira na segunda metade do século XX, mas hoje a história é outra.


De acordo com o IBGE, a esperança de vida do brasileiro era de 63,1 anos¹ em 1970, já em 2014 esta marca estava em 75,1 anos². Paralelamente, a taxa de natalidade reduziu de 4,97 nascimentos por mulher em 1970 para 1,73 nascimentos por mulher em 2018³. A expectativa de vida aumentou 12 anos ao mesmo tempo em que as famílias passaram a ter, em média, 3 filhos a menos. A consequência óbvia é que a quantidade de aposentados deverá aumentar substancialmente ao passo que a ‘reposição’ de trabalhadores novos é reduzida, tornando muito difícil sustentar o modelo previdenciário. É muito provável, quase inevitável, que novas reformas da previdência ocorram e que a idade mínima da aposentadoria seja elevada a 67 ou 70 anos nas próximas décadas, sem contar as prováveis mudanças no cálculo do benefício e retirada de direitos. Escolher se aposentar pelo INSS sem um plano B é como apostar todas as suas fichas em uma loteria com prêmio baixo, que demora muito tempo para ser recebido e com tendência a diminuir conforme o tempo passa. Todo adulto com menos de 50 anos deve estar preocupado com a aposentadoria, se você for jovem preocupe-se desde o seu primeiro dia de trabalho, do contrário, deixará seu futuro nas mãos do governo ou terá de ser sustentado pelos filhos, amigos e familiares. Pense bem antes negar a sobremesa ao Enzo ou à Valentina.


A Tabela abaixo mostra o benefício mensal do INSS para 10 pessoas hipotéticas calculado bom base na regra previdenciária vigente em 2021 e de acordo com o salário médio ao longo da carreira, idade e tempo de contribuição.


Tabela 1 – Benefício do INSS por Salário Médio, Idade e Tempo

Pessoa

Salário Médio

Idade

Tempo de Contribuição

Benefício Mensal

Ana

R$  7.000

62

15

R$ 3.860

Maria

R$  9.000

62

20

R$ 4.503

Cecília

R$11.000

62

25

R$ 5.147

Amélia

R$ 15.000

62

35

R$ 6.433

Paula

R$ 20.000

60

40

0

Rodrigo

R$   7.000

65

15

0

Luiz

R$   9.000

65

20

R$ 3.860

Pedro

R$ 11.000

65

25

R$ 4.503

Antonio

R$ 15.000

65

35

R$ 5.790

José

R$ 20.000

60

40

0


Vejamos alguns destes casos: Paula e José têm mais de 60 anos, salário médio de R$ 20 mil mensais e contribuíram por 40 anos seguidos, por tudo isso estas pessoas conquistaram o benefício mensal de 0 reais pelo resto da vida!


É chocante, mas esta é a situação de todos aqueles que não atingiram a idade mínima (na prática em 2021 essas pessoas têm direito à regra de transição, mas essa não será a realidade para os mais novos). O tempo de contribuição não importa, se você trabalhar desde os 16 anos e pagar o INSS todos os meses, não poderá se aposentar enquanto não atingir a idade mínima.


Agora vejamos os melhores casos da Tabela: Amélia e Antonio têm idade mínima para aposentar, contribuíram por 35 anos seguidos e terão direito a um salário de aproximadamente R$ 6.000 por mês. Não é um benefício baixo, especialmente comparado à renda média do brasileiro. No entanto, perceba que a média salarial deles antes da aposentadoria era de R$ 15.000 e assim, no dia em que aposentarem, terão um corte de R$ 9.000 com relação à média dos salários recebidos caso não gerem renda de outras formas.


Usar a média de 100% dos salários para calcular o benefício é particularmente desanimador, a consequência prática é a certeza que seu padrão de vida irá diminuir na aposentadoria caso dependa apenas do INSS. Isso porque o benefício será calculado a partir da média de todos os seus salários desde o seu primeiro emprego, ou seja, se você começou a trabalhar de forma registrada com 18 anos e recebia o salário-mínimo, estes salários irão entrar na conta para o cálculo do benefício final, jogando a média para baixo. Antes da Reforma de Previdência de 2019 o benefício era calculado eliminando os salários mais baixos, o que aumentava substancialmente o valor recebido.


Para que tenhamos uma ideia do impacto no padrão de vida das pessoas que se aposentam dependendo unicamente do INSS, veja a gráfico a seguir. Nele você encontrará a evolução do padrão de vida de 10 pessoas hipotéticas que contribuíram dos 25 aos 65 anos, tendo direito ao benefício igual à média de 100% dos salários ao longo da vida, limitado ao teto do INSS. Nesta simulação vamos assumir que os salários aumentaram 2% acima da inflação anualmente e a diferença do salário inicial foi de R$ 250 de pessoa para pessoa, sendo R$ 1.000 o menor salário inicial (ou seja, o menor salário inicial era de R$ 1.000, o segundo menor de R$ 1.250 e assim por diante).


FIRE Jovem - benefício do INSS após a aposentadoria com base no histórico de salários


Perceba que independentemente da faixa salarial, todas pessoas da simulação teriam um salário menor na aposentadoria comparado ao último salário recebido enquanto trabalhador ativo. Note também que quanto maior o salário recebido próximo da aposentadoria, maior o tombo da renda ao se aposentar. Não há alternativa, se quiser manter o padrão de vida após a aposentadoria será preciso complementar a renda do INSS de outras formas, seja com investimentos, aluguéis, previdência privada ou emprego em idade avançada.


Pense no seguinte: se você não deseja continuar trabalhando até os 62-65 anos (ou 67-70 anos se você for jovem) você deve assumir que não receberá nada do INSS. Sim, é isso mesmo! Se não quer trabalhar até morrer o problema é seu, se vira, você só terá direito a aposentadoria (em condições normais de saúde e não sendo parte dos regimes diferenciados de professores, trabalhadores rurais, policiais ou funcionários públicos) a partir da idade mínima de 62 anos para mulheres ou 65 anos para homens, antes disso você não tem direito a absolutamente nada! Ou seja, se você, por algum motivo, deseja se aposentar aos 45, 50, 55 ou mesmo 60 anos, você não poderá contar com nenhuma renda do INSS até ter a idade mínima. Se a aposentadoria antecipada for um dos seus objetivos, parta do princípio de que você não receberá absolutamente nada do INSS e planeje-se de acordo*. Pode parecer forçado da minha parte, mas esta é a realidade.


*Eu não estou sugerindo que abandonar completamente o INSS seja uma boa ideia, se você estiver próximo da idade mínima de aposentadoria (digamos de 1 a 15 anos) e já tiver contribuído ao longo de toda vida (de forma obrigatória) será financeiramente vantajoso continuar contribuindo até a idade mínima para não desperdiçar os anos de contribuição anteriores. No entanto, existem pessoas que planejam se aposentar tão cedo quanto 40 anos, neste caso o INSS não será de muita serventia. De qualquer forma, você não terá direito a um tostão pelo INSS enquanto não completar a idade mínima, caso ainda queira receber o benefício será preciso continuar contribuindo pelos anos que faltarem até a idade mínima, obtendo o dinheiro de outra fonte de renda que não o trabalho formal.


1. Dados do IBGE  - Consulta disponível em: https://seriesestatisticas.ibge.gov.br/series.aspx?vcodigo=POP209 (acesso em junho de 2021).

2. Dados do IBGE - Consulta disponível em: https://sidra.ibge.gov.br/tabela/1174 (acesso em junho de 2021).

3. Dados do Banco Mundial – Consulta disponível em: https://datatopics.worldbank.org/world-development-indicators/ (acesso em junho de 2021).


FIRE Jovem - Os Fundos de Gestão Ativa Brasileiros batem o Mercado? O Veredito - Parte III

  Olá, caros leitores, antes de mais nada peço que, caso não tenham visto, leiam os posts anteriores desta série. É importante lê-los para q...

Topo